
ค่ารักษาพยาบาลในอเมริกาแพงแค่ไหน และถ้าจ่ายไม่ไหวทำอย่างไร
ถ้าคุณกำลังเจ็บป่วยรุนแรงหรือมีภาวะฉุกเฉินอยู่ตอนนี้ ให้โทร 911 หรือไปห้องฉุกเฉิน (ER) ทันที
อย่าชะลอการรักษาที่จำเป็นเพราะกังวลเรื่องค่าใช้จ่าย เรื่องบิลสามารถจัดการกันในขั้นตอนถัดไปได้
หนึ่งในเรื่องที่คนไทยกังวลมากที่สุดเวลาไปเที่ยว เรียน ทำงาน หรือย้ายไปอยู่สหรัฐฯ คือ “ถ้าป่วยขึ้นมา ค่ารักษาจะแพงแค่ไหน?”
คำตอบคือ ไม่มีตัวเลขเดียวที่บอกได้ค่ะ เพราะค่ารักษาพยาบาลในอเมริกาไม่ได้มี “ราคากลาง” ที่ทุกโรงพยาบาลใช้เหมือนกัน
ราคาที่คุณเห็นยังขึ้นอยู่กับหลายอย่าง ตั้งแต่โรงพยาบาลที่ไป การรักษาที่ได้รับ ประกันที่ถืออยู่ ไปจนถึงข้อตกลงระหว่างบริษัทประกันกับโรงพยาบาล
แต่มี 3 เรื่องที่อยากให้จำไว้ก่อน
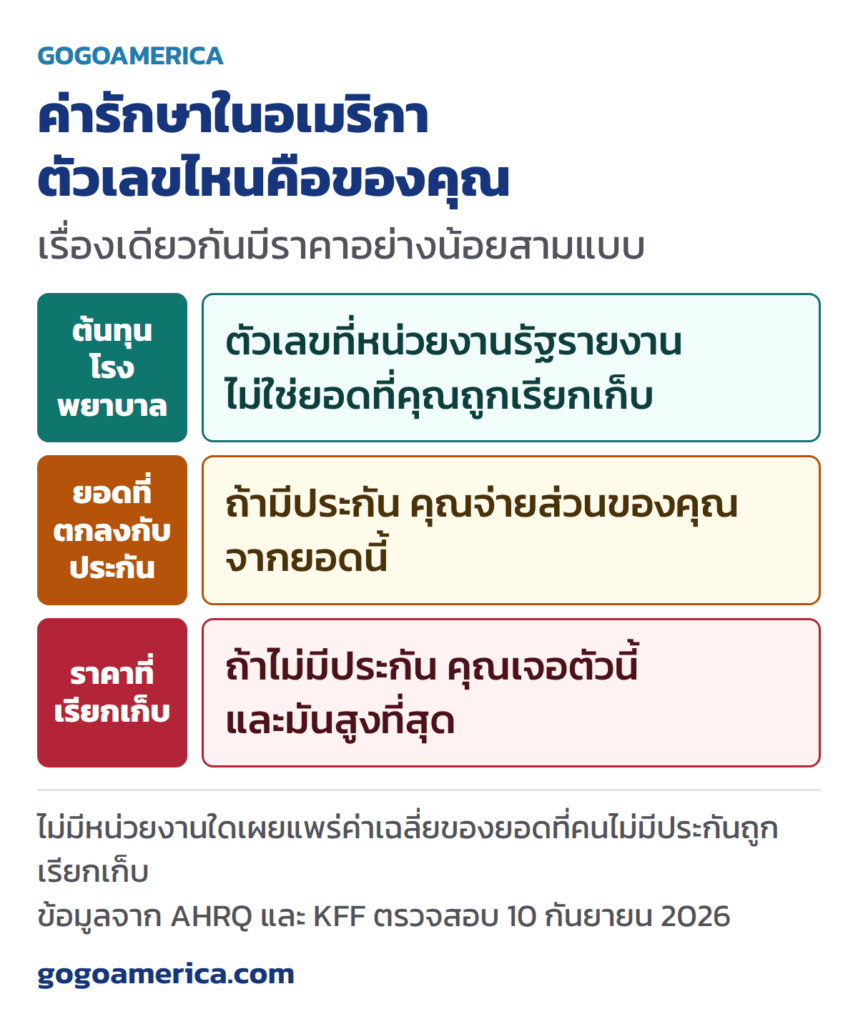
1. ตัวเลขทางการที่เราหาได้หลายชุดเป็น ต้นทุนของโรงพยาบาล ไม่ใช่ยอดที่คุณจะต้องจ่ายจริง
2. ถ้าเป็นเหตุฉุกเฉิน คุณมีสิทธิ์ตามกฎหมายกลางบางอย่าง แม้ไม่มีประกันหรือไม่มีเงินจ่ายทันที
3. ถ้าได้รับบิลก้อนใหญ่ โดยเฉพาะจากโรงพยาบาลไม่แสวงหากำไร ยังมีช่องทางขอความช่วยเหลือที่หลายคนไม่รู้ว่ามี
มาดูกันทีละเรื่องค่ะ
ค่ารักษาพยาบาลในอเมริกา ตัวเลขทางการบอกอะไรเราได้บ้าง
หน่วยงาน AHRQ ของรัฐบาลกลางสหรัฐฯ เก็บข้อมูลต้นทุนโรงพยาบาลทั่วประเทศ และมีตัวเลขเฉลี่ยที่ช่วยให้เราเห็นภาพขนาดของค่าใช้จ่ายได้
| รายการ | ต้นทุนเฉลี่ย | ปีของข้อมูล |
|---|---|---|
| ไปห้องฉุกเฉินแล้วกลับบ้าน ไม่ได้นอนโรงพยาบาล | $750 ต่อครั้ง | 2021 |
| เด็ก 0–17 ปี | $440 | 2021 |
| ผู้ใหญ่ 18–44 ปี | $660 | 2021 |
| อายุ 45–64 ปี | $880 | 2021 |
| อายุ 65 ปีขึ้นไป | $1,110 | 2021 |
| นอนโรงพยาบาล 1 ครั้ง | $11,700 | 2016 |
ข้อมูลจาก AHRQ Healthcare Cost and Utilization Project ตรวจสอบเมื่อวันที่ 10 กันยายน 2026
ตัวเลขที่ควรสังเกตเป็นพิเศษคือค่ารักษาแบบนอนโรงพยาบาล เพราะข้อมูลล่าสุดที่ AHRQ เผยแพร่ในชุดนี้เป็น ปี 2016 ไม่ใช่ข้อมูลปี 2026
เราเลือกที่จะบอกปีของข้อมูลตามจริง แทนที่จะนำตัวเลขเก่ามาคำนวณเพิ่มเองให้ดูเหมือนเป็นราคาปัจจุบันค่ะ
ทำไมตัวเลขเหล่านี้ยังไม่ใช่ “บิลที่คุณต้องจ่าย”
นี่เป็นจุดที่ทำให้ระบบสุขภาพอเมริกาดูสับสนมาก
พูดง่าย ๆ คือ การรักษาเดียวกันอาจมีตัวเลขอยู่หลายชุด เช่น
- ต้นทุนของโรงพยาบาล — ค่าใช้จ่ายที่เกิดขึ้นในการให้บริการ ซึ่งเป็นตัวเลขประเภทที่ AHRQ รายงาน
- ราคาที่โรงพยาบาลเรียกเก็บ — ตัวเลขก่อนหักส่วนลดหรือข้อตกลงต่าง ๆ
- ราคาที่ตกลงกับบริษัทประกัน — บริษัทประกันแต่ละแห่งอาจมีราคาที่เจรจากับโรงพยาบาลไว้แล้ว
เพราะฉะนั้น เห็นตัวเลขว่า ER เฉลี่ย $750 ไม่ได้หมายความว่า “ไป ER แล้วจะได้รับบิล $750”
โดยเฉพาะคนที่ไม่มีประกัน ยอดที่โรงพยาบาลเรียกเก็บอาจแตกต่างจากต้นทุนเฉลี่ยมาก
อีกอย่าง ตัวเลขเหล่านี้เป็น ค่าเฉลี่ย ซึ่งอาจถูกดึงสูงขึ้นจากเคสที่มีต้นทุนมาก จึงไม่ควรนำมาใช้เป็นราคาที่คุณจะเจอจริงแบบตรง ๆ
สำหรับคนที่มีประกันจากนายจ้างรายใหญ่ KFF รายงานว่า การไปห้องฉุกเฉินหนึ่งครั้ง ประกันและผู้ป่วยจ่ายรวมกันเฉลี่ย $2,453 และผู้ป่วยจ่ายเองเฉลี่ยประมาณ $646 จากข้อมูลปี 2019
แต่ต้องย้ำอีกครั้งว่า ตัวเลขนี้เป็นข้อมูลของ คนที่มีประกัน ไม่ควรเอาไปเทียบตรง ๆ กับคนที่ไม่มีประกันค่ะ
แล้วค่ารถพยาบาลล่ะ แพงแค่ไหน
คำถามนี้เป็นคำถามที่เราอยากตอบด้วยตัวเลขมาก แต่จากการตรวจแหล่งข้อมูลทางการ เรา ไม่พบค่าเฉลี่ยระดับประเทศ ที่สามารถนำมาใช้อ้างอิงได้อย่างมั่นใจ
เราไม่พบตัวเลขดังกล่าวจาก CMS, AHRQ หรือ CDC ดังนั้นจึงไม่อยากหยิบราคาประมาณจากเว็บไซต์ทั่วไปมาใส่แล้วทำให้ผู้อ่านเข้าใจว่าเป็นราคาทางการ
อย่างไรก็ตาม มีอีกเรื่องเกี่ยวกับรถพยาบาลที่ควรรู้มากกว่าเรื่องราคาเสียอีก
⚠️ No Surprises Act ไม่ได้คุ้มครองค่ารถพยาบาลภาคพื้นดินในลักษณะเดียวกับบริการบางประเภทที่อยู่ภายใต้กฎหมายนี้
ส่วนรถพยาบาลทางอากาศได้รับความคุ้มครองในกรณีที่กฎหมายกำหนด
ข้อมูลจาก KFF ยังพบว่า ในกลุ่มผู้มีประกันจากนายจ้างรายใหญ่ 51% ของการใช้รถพยาบาลฉุกเฉิน ในข้อมูลปี 2018 มีค่าใช้จ่ายนอกเครือข่ายเข้ามาเกี่ยวข้อง
บางรัฐจึงออกมาตรการคุ้มครองเพิ่มเติมเอง เช่น โคโลราโด เดลาแวร์ ฟลอริดา อิลลินอยส์ เมน แมริแลนด์ นิวยอร์ก โอไฮโอ เวอร์มอนต์ และเวสต์เวอร์จิเนีย
ดังนั้นเรื่องรถพยาบาลควรตรวจทั้ง แผนประกันของตัวเองและกฎของรัฐที่คุณอยู่
ไม่มีประกัน ไปห้องฉุกเฉินได้ไหม
ได้ค่ะ และนี่เป็นสิทธิ์สำคัญที่คนไทยจำนวนมากอาจไม่เคยรู้มาก่อน
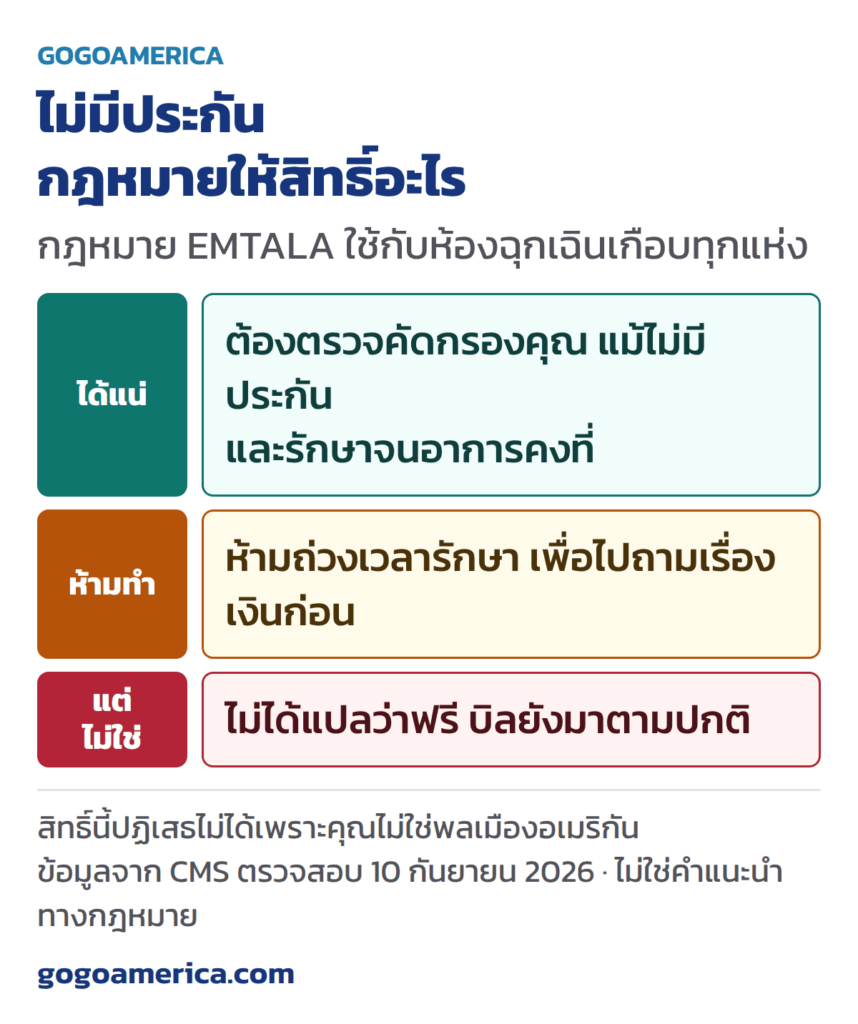
กฎหมายกลางที่เรียกว่า EMTALA กำหนดหน้าที่สำหรับโรงพยาบาลที่อยู่ภายใต้กฎหมายนี้ โดยหลักสำคัญคือ
- ห้องฉุกเฉินต้องตรวจคัดกรองคุณ แม้คุณไม่มีประกัน
- หากพบว่ามีภาวะฉุกเฉิน ต้องให้การรักษาเพื่อทำให้อาการคงที่ตามที่กฎหมายกำหนด
- โรงพยาบาลไม่ควรถ่วงเวลาการตรวจหรือการรักษาที่จำเป็น เพื่อสอบถามวิธีชำระเงินหรือประกันก่อน
- สิทธินี้ไม่ได้จำกัดเฉพาะพลเมืองอเมริกัน
- หากโรงพยาบาลไม่ปฏิบัติตาม สามารถมีการร้องเรียนได้
แต่มีเรื่องหนึ่งที่ต้องเข้าใจให้ถูกค่ะ
EMTALA รับประกันการเข้าถึงการดูแลฉุกเฉิน ไม่ได้หมายความว่ารักษาฟรี
หลังจากได้รับการรักษาแล้ว โรงพยาบาลยังสามารถส่งบิลมาเรียกเก็บค่าใช้จ่ายได้ตามปกติ
ดังนั้นถ้าเป็นเหตุฉุกเฉิน สิ่งแรกคือรักษาชีวิตและทำให้อาการปลอดภัยก่อน แล้วจึงค่อยดูว่าจะจัดการเรื่องบิลอย่างไรต่อ
ได้บิลโรงพยาบาลก้อนใหญ่ อย่าเพิ่งตกใจ
โรงพยาบาลจำนวนมากในอเมริกาจดทะเบียนเป็นองค์กรไม่แสวงหากำไร และได้รับสิทธิประโยชน์ทางภาษี ซึ่งมาพร้อมกับเงื่อนไขบางอย่าง
หนึ่งในสิ่งสำคัญคือ Financial Assistance Policy หรือ FAP
โรงพยาบาลไม่แสวงหากำไรที่อยู่ภายใต้กฎนี้ต้องมีนโยบายช่วยเหลือผู้ป่วยที่มีคุณสมบัติตามเกณฑ์
สิ่งที่ควรรู้มี 4 ข้อ
- โรงพยาบาลต้องมี Financial Assistance Policy
- คนที่เข้าเกณฑ์ FAP จะมีข้อจำกัดเรื่องจำนวนเงินที่โรงพยาบาลสามารถเรียกเก็บตามกฎ
- ก่อนใช้มาตรการทวงหนี้บางประเภท โรงพยาบาลต้องปฏิบัติตามช่วงเวลาและขั้นตอนแจ้งเตือนที่กฎหมายกำหนด
- การสมัครขอความช่วยเหลือมีช่วงเวลาที่เปิดให้ดำเนินการหลังได้รับบิล
ในข้อมูลที่เราใช้ โรงพยาบาลต้องรออย่างน้อย 120 วัน นับจากบิลใบแรกก่อนดำเนินมาตรการทวงหนี้บางประเภท และมีช่วงสมัครขอความช่วยเหลือได้ถึง 240 วัน หลังบิลใบแรก
พูดง่าย ๆ คือ ถ้าได้รับบิลหลักพันหรือหลักหมื่นดอลลาร์ อย่ารีบจ่ายเต็มจำนวนทันทีโดยยังไม่ได้ตรวจสอบ
ลองติดต่อ Billing Department แล้วถามว่า
“Do you have a financial assistance program?”
หรือค้นคำว่า ชื่อโรงพยาบาล + Financial Assistance Policy ก่อนค่ะ
ข้อควรระวังคือ กฎชุดนี้ผูกกับโรงพยาบาล ไม่แสวงหากำไร โรงพยาบาลที่แสวงหากำไรอาจอยู่ภายใต้กฎและนโยบายที่ต่างกัน
3 เครื่องมือที่ช่วยลดความเสี่ยงเรื่องบิล
1. ขอประมาณการค่าใช้จ่ายก่อนรักษา
หากคุณไม่มีประกัน หรือมีประกันแต่เลือกไม่ใช้ คุณอาจมีสิทธิ์ได้รับ Good Faith Estimate หรือประมาณการค่าใช้จ่ายล่วงหน้า
ข้อมูลที่ใช้ในบทความนี้ระบุว่า หากนัดบริการล่วงหน้าอย่างน้อย 3 วันทำการ หรือขอประมาณการตามเงื่อนไข คุณสามารถขอข้อมูลค่าใช้จ่ายก่อนรับบริการได้
หากบิลจริงสูงกว่าประมาณการ ตั้งแต่ $400 ขึ้นไป ยังมีกระบวนการโต้แย้งค่าใช้จ่าย โดยต้องเริ่มดำเนินการภายใน 120 วัน หลังได้รับบิล
เครื่องมือนี้เหมาะกับการรักษาที่วางแผนล่วงหน้าได้ ไม่ใช่เหตุฉุกเฉินค่ะ
2. เช็กราคาของโรงพยาบาลก่อน
ตั้งแต่วันที่ 1 มกราคม 2021 โรงพยาบาลต้องเปิดเผยข้อมูลราคามาตรฐานต่อสาธารณะตามกฎ Hospital Price Transparency
ถ้ากำลังวางแผนตรวจหรือรักษาที่ไม่ฉุกเฉิน คุณสามารถใช้ข้อมูลเหล่านี้ประกอบการเปรียบเทียบได้
แต่อย่าลืมว่า ราคาที่เปิดเผยอาจยังไม่ใช่ยอดสุดท้ายที่คุณต้องจ่าย เพราะยังขึ้นอยู่กับประกันและสถานการณ์ของแต่ละคน
3. ขอบิลแบบแจกแจงรายการ
ถ้าได้รับบิลแล้วไม่เข้าใจว่าคิดค่าอะไรบ้าง ให้ขอ Itemized Bill
ตรวจดูว่ามีรายการซ้ำหรือไม่ มีบริการที่คุณไม่ได้รับหรือเปล่า หรือมีจุดไหนที่ต้องถาม Billing Department เพิ่มเติม
การตรวจบิลก่อนจ่ายเป็นเรื่องปกติ ไม่ใช่เรื่องเสียมารยาทค่ะ
มีประกันสุขภาพแล้ว ยังต้องจ่ายอีกไหม
ต้องค่ะ
หนึ่งในคำที่ต้องรู้คือ deductible ซึ่งหมายถึงจำนวนเงินที่คุณต้องรับผิดชอบเองตามเงื่อนไขของแผน ก่อนที่ประกันจะเริ่มเข้ามาจ่ายในลักษณะที่กรมธรรม์กำหนด
จาก KFF Employer Health Benefits Survey ปี 2025
| รายการ | คนเดียว | ครอบครัว |
|---|---|---|
| เบี้ยรวมต่อปี นายจ้าง + ลูกจ้าง | $9,325 | $26,993 |
| ส่วนที่ลูกจ้างจ่ายเองต่อปี | $1,440 | $6,850 |
| Deductible เฉลี่ย | $1,886 | — |
ข้อมูล KFF Employer Health Benefits Survey ปี 2025 ตรวจสอบเมื่อ 10 กันยายน 2026
ถ้าทำงานในบริษัทขนาดเล็ก 10–199 คน deductible เฉลี่ยในข้อมูลนี้อยู่ที่ $2,631
ดังนั้นคำว่า “มีประกันแล้ว” ไม่ได้แปลว่าไปโรงพยาบาลแล้วจะไม่เสียเงินเลย
สำหรับแผนที่ซื้อผ่าน Marketplace เพดานค่าใช้จ่ายที่ผู้เอาประกันต้องรับผิดชอบเองสูงสุดในปี 2026 อยู่ที่ $10,600 ต่อคน และ $21,200 ต่อครอบครัว ตามข้อมูลที่ใช้ในบทความนี้
แล้วคนไทยซื้อประกันสุขภาพแบบไหนได้บ้าง
คำตอบขึ้นอยู่กับสถานะและเหตุผลที่คุณอยู่ในสหรัฐฯ
ถ้าอยู่ระยะยาวและมีสถานะที่เข้าเกณฑ์
HealthCare.gov ระบุว่า ผู้ที่จะซื้อประกันผ่าน Marketplace ต้องอาศัยอยู่ในสหรัฐฯ และเป็นพลเมืองหรืออยู่ในสถานะที่กฎหมายกำหนดว่าเข้าเกณฑ์
คำว่า lawfully present ครอบคลุมสถานะหลายประเภท รวมถึงผู้ถือวีซ่า non-immigrant บางกลุ่มที่ยังมีสถานะถูกต้อง
บางคนจึงอาจซื้อประกันผ่าน Marketplace และอาจมีสิทธิ์ได้รับความช่วยเหลือด้านค่าเบี้ยตามเงื่อนไขของตัวเอง
ถ้ามาเที่ยวระยะสั้น
สำหรับนักท่องเที่ยวที่มาเพียงไม่กี่สัปดาห์ เงื่อนไขเรื่องการอาศัยอยู่ในสหรัฐฯ ทำให้ Marketplace ไม่ใช่คำตอบแบบเดียวกับผู้ที่ย้ายมาอยู่
เรื่องนี้จึงมักไปอยู่ที่ ประกันการเดินทางหรือ visitor insurance
อย่างไรก็ตาม เราไม่พบแหล่งรัฐบาลสหรัฐฯ ที่ให้ราคากลางหรือรายละเอียดความคุ้มครองของประกันประเภทนี้ จึงควรตรวจเงื่อนไขจากผู้ให้บริการแต่ละรายโดยตรง
อ่านภาพรวมเพิ่มเติมได้ที่ ประกันการเดินทางไปอเมริกา 2026
ถ้าเป็นเหตุฉุกเฉินและสถานะไม่เข้าเกณฑ์ Marketplace
HealthCare.gov ระบุว่า Medicaid อาจ ครอบคลุมการรักษาภาวะฉุกเฉินในบางกรณี สำหรับผู้ที่มีคุณสมบัติด้านอื่นครบตามกฎของรัฐแต่มีข้อจำกัดด้านสถานะตรวจคนเข้าเมือง
เรื่องนี้ขึ้นอยู่กับรัฐและสถานการณ์ของแต่ละคน จึงต้องตรวจสอบกับหน่วยงาน Medicaid ของรัฐนั้นโดยตรง
ค่ารักษาพยาบาลแพงจนคนอเมริกันเองก็มีปัญหา
ถ้าคุณรู้สึกว่าระบบนี้หนัก ไม่ได้มีแค่คนต่างชาติที่รู้สึกแบบนั้นค่ะ
ข้อมูลที่รวบรวมในบทความนี้พบว่า
- 41% ของผู้ใหญ่ในอเมริกามีหนี้จากค่ารักษาพยาบาลหรือค่าทันตกรรม ในผลสำรวจปี 2022
- 36% เคยข้ามหรือเลื่อนการรักษาที่จำเป็นในรอบปีเพราะค่าใช้จ่าย จากข้อมูลเดือนพฤษภาคม 2025
- 44% บอกว่าการจ่ายค่ารักษาเป็นเรื่องยาก
- ในกลุ่มที่มีหนี้ค่ารักษา 48% ใช้เงินเก็บไปหมดหรือเกือบหมด
- ผู้ใหญ่อายุ 18–64 ปี 12.2% ไม่มีประกันสุขภาพ ในไตรมาส 3 ปี 2024
ค่ารักษาพยาบาลจึงเป็นหนึ่งในค่าใช้จ่ายที่ควรรวมไว้ตั้งแต่ตอนวางแผนย้ายมาอยู่สหรัฐฯ ไม่ใช่รอให้ป่วยก่อน
อ่านภาพรวมค่าใช้จ่ายอื่น ๆ ได้ที่ ค่าครองชีพในอเมริกา 2026
ก่อนป่วย เตรียมไว้ 5 อย่างจะช่วยได้มาก
คุณไม่จำเป็นต้องเข้าใจระบบสุขภาพอเมริกาทั้งระบบ แต่อย่างน้อยควรเตรียม 5 เรื่องนี้ไว้
- รู้ว่า ER ที่ใกล้บ้านอยู่ที่ไหน เผื่อเกิดเหตุฉุกเฉิน
- มีประกันที่เหมาะกับสถานะของตัวเอง ไม่ว่าจะเป็นประกันจากนายจ้าง Marketplace หรือประกันการเดินทาง
- รู้ deductible ของแผนตัวเอง รวมถึง copay และเงื่อนไขสำคัญอื่น ๆ
- เก็บเอกสารทุกใบ ทั้งบิล Explanation of Benefits และชื่อเจ้าหน้าที่ที่คุยด้วย
- ถ้าได้บิลก้อนใหญ่ ให้ตรวจสอบก่อนจ่ายเต็มจำนวน ขอ Itemized Bill และถามเรื่อง Financial Assistance หากเข้าเกณฑ์
ส่วนถ้าป่วยแล้วไม่แน่ใจว่าควรไป ER, Urgent Care หรือ Clinic อ่านต่อได้ที่ ป่วยในอเมริกาไปไหนดี: ER, Urgent Care หรือคลินิก
สรุป
ค่ารักษาพยาบาลในอเมริกาแพงจริง แต่สิ่งที่น่ากลัวกว่าคือ ไม่รู้ว่าตัวเองมีสิทธิ์อะไร และปล่อยบิลไว้โดยไม่ถาม
ถ้าเป็นเหตุฉุกเฉิน ให้รักษาก่อน อย่าชะลอเพราะเรื่องเงิน
ถ้าเป็นการรักษาที่วางแผนได้ ลองขอประมาณการ เช็กราคา และทำความเข้าใจประกันของตัวเองก่อน
ส่วนถ้าได้รับบิลก้อนใหญ่ อย่าเพิ่งสรุปว่าต้องจ่ายเต็มจำนวนทันที ตรวจรายละเอียดของบิล ติดต่อ Billing Department และถามว่ามี Financial Assistance หรือช่องทางช่วยเหลืออะไรบ้าง
ระบบนี้ซับซ้อนค่ะ แต่พอรู้ว่าต้องถามอะไรและเช็กตรงไหน คุณจะรับมือกับมันได้ง่ายขึ้นมาก
แหล่งข้อมูล
ข้อมูลและตัวเลขในบทความนี้อ้างอิงจาก AHRQ Healthcare Cost and Utilization Project · KFF · CMS — Emergency Room Rights · IRS — Section 501(r)(5) · HealthCare.gov — Lawfully Present Immigrants · CDC
ตรวจสอบข้อมูลเมื่อวันที่ 10 กันยายน 2026
หมายเหตุ: ตัวเลขในบทความเป็นข้อมูลเฉลี่ยจากปีที่ระบุ ไม่ใช่ราคาที่ทุกคนจะจ่ายจริง กฎ ประกัน และเงื่อนไขของแต่ละรัฐหรือผู้ให้บริการสามารถเปลี่ยนแปลงได้ บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการแพทย์ กฎหมาย หรือการเงิน
คำถามที่พบบ่อย
ไปห้องฉุกเฉินในอเมริกาครั้งหนึ่งต้องจ่ายเท่าไหร่
ไม่มีตัวเลขเดียวค่ะ
AHRQ รายงานต้นทุนโรงพยาบาลเฉลี่ยสำหรับการไป ER แล้วกลับบ้านไว้ที่ประมาณ $750 ต่อครั้ง จากข้อมูลปี 2021 แต่ตัวเลขนี้เป็นต้นทุน ไม่ใช่ยอดที่โรงพยาบาลจะเรียกเก็บคุณ
ยอดจริงขึ้นอยู่กับการรักษา โรงพยาบาล ประกัน และสถานการณ์ของแต่ละคน
ไม่มีประกัน โรงพยาบาลจะรับรักษาไหม
ถ้าเป็นห้องฉุกเฉิน กฎหมาย EMTALA กำหนดให้มีการตรวจคัดกรองและให้การดูแลตามที่กฎหมายกำหนด โดยไม่เอาความสามารถในการจ่ายมาเป็นเหตุถ่วงเวลาการรักษาที่จำเป็น
แต่ ไม่ได้หมายความว่าฟรี หลังจากนั้นยังสามารถมีบิลตามมาได้
ไม่ใช่พลเมืองอเมริกัน ยังมีสิทธิ์ตาม EMTALA ไหม
CMS ระบุว่าสิทธิ์ตาม EMTALA ไม่ควรถูกปฏิเสธเพียงเพราะคุณไม่ใช่พลเมืองอเมริกัน
ค่ารถพยาบาลในอเมริกาเท่าไหร่
เราไม่พบค่าเฉลี่ยระดับประเทศที่ยืนยันได้จากแหล่งรัฐบาลกลางที่ใช้ในบทความนี้ จึงไม่อยากนำตัวเลขประมาณจากเว็บไซต์ทั่วไปมาใช้เป็นราคากลาง
สิ่งที่ควรรู้คือ No Surprises Act ยังมีช่องว่างเรื่องรถพยาบาลภาคพื้นดิน จึงควรตรวจเงื่อนไขกับบริษัทประกันของคุณด้วย
ได้บิลโรงพยาบาลแล้วจ่ายไม่ไหว ทำอย่างไร
ถ้าเป็นโรงพยาบาลไม่แสวงหากำไร ให้เริ่มจากถามหา Financial Assistance Policy
หากเข้าเกณฑ์ อาจมีความช่วยเหลือด้านค่าใช้จ่าย และมีกฎเกี่ยวกับช่วงเวลาก่อนที่โรงพยาบาลจะใช้มาตรการทวงหนี้บางประเภท
อย่าลืมขอ Itemized Bill และตรวจรายละเอียดก่อนค่ะ
คนไทยซื้อประกันผ่าน Marketplace ได้ไหม
อาจได้ ขึ้นอยู่กับว่าคุณอาศัยอยู่ในสหรัฐฯ และมีสถานะที่เข้าเกณฑ์ตาม HealthCare.gov หรือไม่
HealthCare.gov ระบุว่า lawfully present immigrants หลายประเภท รวมถึงผู้ถือวีซ่า non-immigrant บางกลุ่มที่มีสถานะถูกต้อง อาจมีสิทธิ์สมัครได้
มีประกันแล้วไปหาหมอฟรีไหม
ไม่จำเป็นค่ะ
ประกันแต่ละแผนมี deductible, copay, coinsurance และเงื่อนไขต่างกัน ในข้อมูล KFF ปี 2025 deductible เฉลี่ยสำหรับความคุ้มครองแบบคนเดียวอยู่ที่ $1,886
ดังนั้นก่อนใช้บริการควรรู้เงื่อนไขของแผนตัวเองด้วย
ค่ารักษาพยาบาลในอเมริกาควรกลัวแค่ไหน
ควรระวังและเตรียมตัว แต่ไม่ควรกลัวจนไม่ยอมไปหาหมอเมื่อจำเป็น
สิ่งที่ช่วยได้มากคือมีประกันที่เหมาะกับตัวเอง รู้ว่าจะไปที่ไหนเมื่อป่วย และรู้ว่าหลังได้รับบิลยังมีวิธีตรวจสอบ ขอความช่วยเหลือ และพูดคุยกับโรงพยาบาลได้ค่ะ